


Люди выводят деньги из банков: Спасают от Минфина
Люди выводят деньги из банков: Спасают от Минфина. Однако такое бегство превращается в иллюзию спасения, ведь бумажные купюры в домашней копилке быстрее съедает инфляция, считает экономист Валентин Катасонов: "Деньги под подушку-то нельзя класть, потому что обесценивание рубля очень сильное".
Минфин предлагает включить проценты по банковским вкладам в общую базу НДФЛ с прогрессивной шкалой от 13 до 22%. И это неприятная новость для вкладчиков, поскольку депозит - это не какие-то спекуляции, а честно заработанные средства, с которых уже уплачены все налоги.
Как уточнили в ведомстве, речь идёт о вкладах, которые превышают 1 млн рублей. Так, новая схема может коснуться примерно 4 млн человек, или порядка 6% населения. И ставка будет учитывать не только наличие банковского депозита, но и совокупный доход гражданина.
В связи с этим у многих возникает вполне практический вопрос: как поступить с накоплениями на чёрный день в 1-2 миллиона рублей, если на приобретение недвижимости этих денег не хватает, а ввязываться в ипотечные схемы не хочется?
Коллаж Царьграда
Копил честно – плати ещё: Минфин протянул руку к вкладам. Сколько откусят от наших доходов
Люди спасают деньги от Минфина
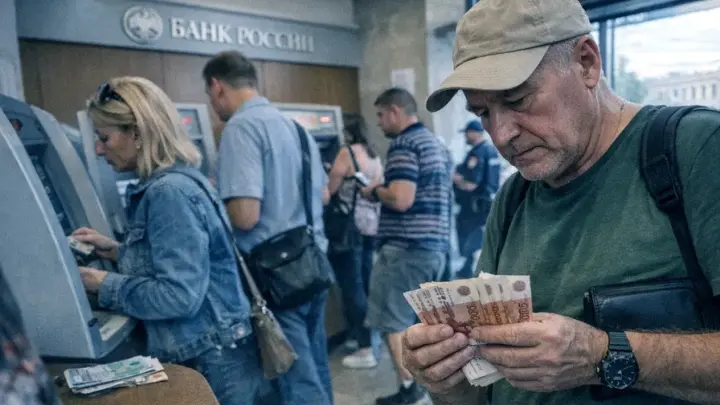
Реакция населения на затягивание финансовой гайки уже проявляется в цифрах: к концу года Сбербанк прогнозирует отток средств из банковской системы в наличную форму на уровне 3,8 трлн рублей. Но такое бегство, по мнению экономиста Валентина Катасонова, превращается в иллюзию спасения, так как у нас очень сильное обесценивание рубля.
Причём оно не измеряется темпами инфляции. Это заниженная статистика по инфляции. На самом деле, конечно, инфляция ближе к величине ключевой ставки Центрального банка на сегодняшний день - 14%. Вот это и есть примерно темпы инфляции,
- говорит профессор.
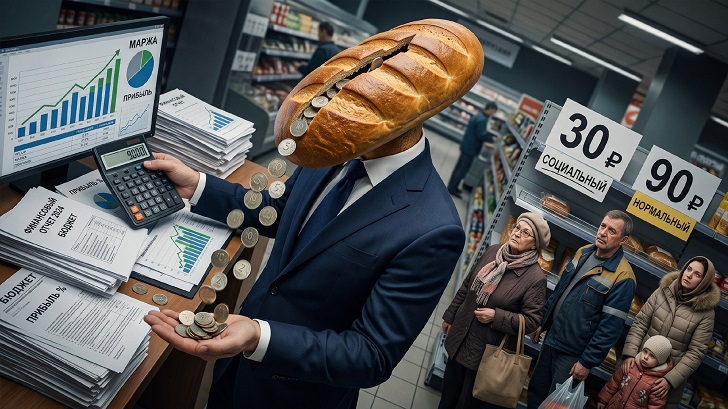
Подорожание борщевого набора гораздо ощутимее колебаний цен на премиальные автомобили. Потому что, стоя в магазине, человек всё видит своими глазами, что цены растут на 14% и больше. И не особо верит официальным цифрам.
Коллаж Царьграда
"Ладу" – народу, Tank – себе: Как миллиардные субсидии и утильсбор спасают автопром от реального покупателя
Что делать с миллионом рублей?
До недавнего времени самым приемлемым способом сбережения денег был банковский вклад. По информации ЦБ, в первой декаде октября средняя максимальная ставка по вкладам в десяти крупнейших банках составляла 13,06% годовых.
То есть если разместить миллион под 12,62% на год, доход составит около 126 тысяч рублей до вычета налогов. Но если забрать вклад раньше, то процент вознаграждения будет меньше. Поэтому для долгосрочных сбережений более привлекательными будут облигации федерального займа - ОФЗ.
Для многих главным препятствием остаётся убеждение, что покупать облигации сложно. На деле разобраться с покупкой ОФЗ не сложнее, чем с мобильным банком. В брокерском приложении своего основного банка можно открыть счёт, пополнить его и выбрать нужный выпуск по номеру. Никаких специальных программ и звонков брокеру для этого не требуется. Однако деньги здесь должны быть свободными. Выпуск погашается в 2040 году, а до этого его цена может заметно снижаться. При вынужденной продаже убыток вполне реален. Поэтому семейный резерв стоит оставить на вкладе или накопительном счёте,
- поясняет руководитель отдела внешних коммуникаций Института Царьград Никита Комаров.
Но пока рыночные ставки растут, цена старых облигаций с фиксированным купоном может стать дешевле, и при срочной продаже владелец получит меньше вложенного. Также важно учитывать налоги, брокерские комиссии и расходы на покупку бумаг.
В целом же ОФЗ можно использовать для той части накоплений, которую можно отложить на срок более чем на год. Но тратить всю свою финансовую подушку на них не стоит.
Фото: beeboys/shutterstock.com
Силуанов придёт за вашими сбережениями? Россию превращают в "госпиталь, в котором лечат холодом"
Золото и иностранная валюта
По мнению экономиста Максима Довгялло, в ситуации, когда у людей нет ясного понимания завтра, наиболее эффективным активом становится золото. Но от его наличия спокойнее на душе, но отнюдь не в плане прибылей.
Если предположить, что в горизонте полугода-года специальная военная операция закончится и отношения с нашими зарубежными потенциальными партнёрами нормализуются, золото может пойти вниз, и человек потеряет… В этой конфигурации мы с вами можем столкнуться с ситуацией, когда, купив золото и захотев его продать, мы с вами можем продать его в убыток,
- пояснил эксперт.
Икра по 30 тысяч: "Рыбные бароны" доигрались. Прощай, рыбка, большая и маленькая?
Такая же история и с иностранной валютой. После того, как США ослабили санкции на торговлю дизелем, цены на энергетических рынках выросли, и это способствует большому притоку валюты. Но насколько то предложение валюты, которое сегодня приходит на рынок, будет востребовано гражданами и насколько долгосрочным будет этот спрос? Ведь может так случиться, что из-за спекулятивного роста доллар, к примеру, может поднять до 100-120 рублей, а потом упасть до 70-80. И люди, которые побежали вкладывать свои деньги в валюту, снова их потеряют. Мы уже это проходили.
Поэтому семья, у которой есть накопления, не стоит принимать инвестиционные решения из-за одной только новости. Лучше иметь резерв в доступной форме и выбирать долгосрочные инструменты только для тех денег, которые не понадобятся в ближайшей перспективе. И помнить о том, что государству нужны ваши денежки, а в умении их "сравнительно честного отъёма" ему нет равных.
ЧИТАЙТЕ ТАКЖЕ: